金錢樹開花結果的5個關鍵心法:從理財新手到財富自由
很多人把「金錢樹開花結果」當成一句吉祥話,貼在辦公室或家裡,祈求財運。但說實話,光靠貼張紙,錢不會從天上掉下來。我花了超過十年,從月光族到建立起穩定的被動收入,才真正理解這句話的意義。它指的是一種狀態:你的財務系統健康到能自動產生收益,像一棵樹自然開花結果一樣,不用你天天拚死拚活澆水(工作)。
這篇文章不會跟你講虛無縹緲的發財夢。我會拆解五個具體的心法,這些都是我踩過坑、驗證過的方法。如果你總覺得錢不夠用,或是投資理財不知從何開始,這套系統或許能給你一條清晰的路徑。
這篇文章你會看到:
心法一:先搞懂「開花」和「結果」是兩回事
這是最大的認知盲點。多數人只想著「結果」(賺大錢),卻忽略了「開花」的過程。
我用種樹來比喻。「開花」是建立你的現金流系統與儲蓄能力。你得有穩定的土壤(收入)、定期澆水(儲蓄)、施肥(學習理財知識),這棵樹才能長得健壯,開始冒出花苞。這個階段可能很慢,看不到立即的回報,但絕對不能跳過。
「結果」則是資產產生的被動收入。當你的樹夠壯了,投資的股票配息了、出租的房子收到租金了、經營的副業開始自動接單了,這些才是結出來的果實。很多人一上來就只想摘果子(跟風買股票),樹根都沒扎穩,風一吹就倒,最後賠錢收場。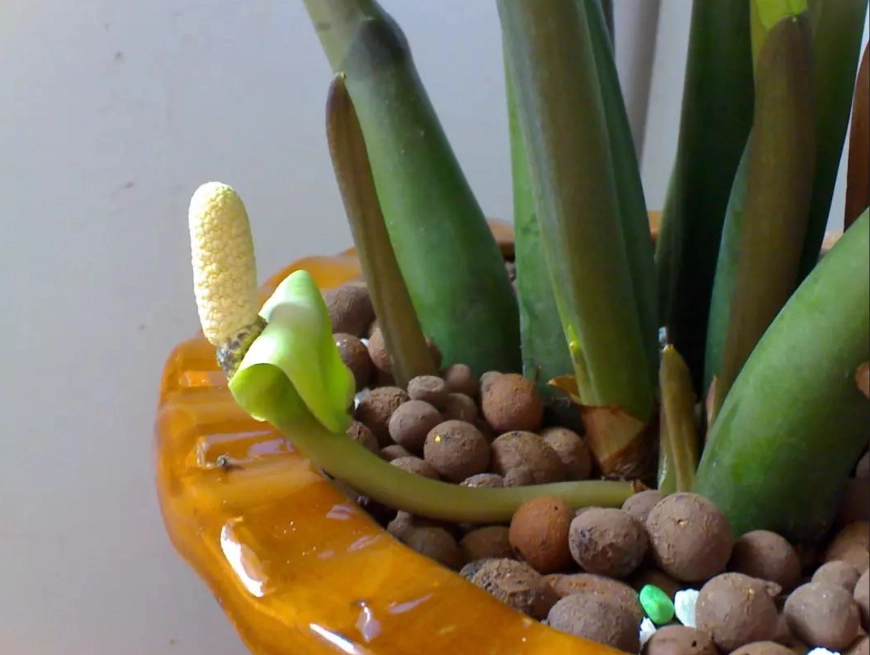
所以,請把「開花期」和「結果期」分開看待。前者的目標是積累本金和知識,後者的目標才是讓錢滾錢。順序錯了,一切白費。
心法二:你知道自己一個月到底花了多少錢嗎?
我問過身邊十個朋友,有九個答不出來確切數字。頂多說個「大概三、四萬吧」。模糊,就是財務失控的開始。
「記帳」老掉牙了,但99%的人方法都錯了。他們記流水帳,月底一看,哇,餐費一萬二,然後呢?沒有然後。這只是記「歷史」,沒有產生「行動」。
有效的記帳法:預算框架法
別再一筆一筆記了。改用「預算框架」倒推。台灣主計總處的資料可以參考,但你要找出自己的比例。
- 抓出固定支出:房租、水電、網路、保險、貸款。這些是跑不掉的。
- 設定儲蓄與投資金額:發薪日當天,立刻轉走至少20%。這筆錢不存在於你的消費帳戶裡。這是讓金錢樹長高的關鍵養分。
- 剩下的才是可花用的錢:把剩下的錢,分配給飲食、交通、娛樂、購物等項目。這樣你每天醒來,就知道自己今天還有多少「額度」可用,而不是花到見底才驚醒。
我用這個方法,第一年就多存了過去兩年總和的錢。因為你會對「可花用錢」變得非常珍惜,自然會減少衝動消費。
心法三:打造你的「收入金錢樹」模型
只靠一份薪水,這棵樹只有一根樹幹,風險太高。我的目標是讓它長出三根主要枝幹,這樣就算一根被折斷(失業),整棵樹也不會死。
下面這個表格,是我建議你可以規劃的收入結構:
| 收入枝幹 | 具體內容 | 初期投入 | 目標(開花結果狀態) |
|---|---|---|---|
| 主幹:主動收入 | 正職工作薪資、接案、顧問費 | 時間、專業技能 | 穩定增長,爭取加薪或跳槽提升價值 |
| 枝幹一:金融資產收入 | 股票配息、債券利息、基金配息 | 儲蓄下來的本金 | 每月產生足以支付基本生活的現金流 |
| 枝幹二:實體資產/副業收入 | 出租物業、版稅、自動化電商、知識產品 | 資金、時間打造系統 | 建立幾乎不需維護的持續性收入 |
新手最容易入手的是從「主幹」擠出資源,灌溉「枝幹一」。例如,每月強迫儲蓄的20%,就固定投入一檔穩健的配息型ETF(例如台灣人熟悉的元大高股息ETF,但務必自己做功課)。不要小看這個動作,這就是開始「種樹」的儀式。
「枝幹二」需要更多時間或創意。我的一個朋友,喜歡煮咖啡,後來把流程寫成圖文並茂的電子書在網上賣,現在每個月都有幾杯咖啡錢的零用收入。這就是他的小枝枒開始開花了。
心法四:三個讓金錢樹枯死的常見錯誤
看了很多理財書,但還是做不好。問題通常出在細節。
錯誤1:把「投資」當成「儲蓄」的替代品。 很多人說「我在投資啊」,但仔細一看,他是把該存下來應急的錢,全部丟進波動大的股票或加密貨幣。這不是投資,是把你樹苗的根挖去賭博。投資用的錢,必須是虧光了也不影響生活的閒錢。
錯誤2:過度追求「高報酬」,看不起「慢錢」。 每年5%-8%的報酬率你看不上,覺得要翻倍才夠。這種心態最容易吸引你踏入詐騙或高風險陷阱。真正的財富積累,靠的是複利和時間,而不是一次暴賺。金錢樹是慢慢長的,不是魔法變出來的。
錯誤3:沒有緊急預備金就開始投資。 這是致命傷。我建議至少準備3到6個月的生活費,放在活存或定存裡。這筆錢是樹根的保護層,遇到失業、生病等意外,你不必被迫在市場最差的時候賣掉資產(砍掉樹枝)來換現金。台灣金融監督管理委員會的「金融智慧網」也一再強調緊急預備金的重要性。
心法五:從存錢到投資的實用工具與策略
理論講完了,來點實際的。這些是我自己還在用的工具和步驟。
第一步:開設專屬帳戶
去銀行開三個帳戶,或是用同家銀行的不同子帳戶功能:
1. 消費帳戶:放每月可花用的預算。
2. 儲蓄/緊急金帳戶:放你的緊急預備金,只進不出。
3. 投資帳戶:連結證券戶,專門用來扣款投資。
物理隔離,效果奇佳。
第二步:選擇你的第一個投資標的
對於完全沒經驗的人,我建議從「定期定額投資大盤型ETF」開始。例如追蹤台灣加權指數的ETF。為什麼?因為你買的是整個市場的成長,不用費心研究個股,避免踩雷。這就像幫你的金錢樹澆水,讓它隨著經濟土壤一起成長。
等這個動作持續一年以上,你自然會開始想了解成分股、配息機制,知識就跟著累積了。
第三步:定期檢視與調整
每季或每半年,花一小時看看:
- 儲蓄率有達標嗎?
- 投資的標的表現是否符合預期?(不要只看價格,要看配息是否穩定)
- 有沒有新的收入枝幹可以發展?
理財不是設定好就忘記,而是像園丁一樣定期修剪、照料。
關於金錢樹開花結果的常見疑問
我月薪只有3萬,根本存不到錢,怎麼可能讓金錢樹開花?
投資一定要買股票嗎?我覺得風險好高。
常聽到「被動收入」,到底有哪些是真正適合上班族開始的?
如何判斷我的金錢樹是不是真的在「開花結果」?有什麼具體指標?
熱門新聞
神秘果種植多久才會結果?完整生長週期與關鍵因素解析
欖仁葉完整指南:用途、好處與實用問答全解析
多肉植物沙漠玫瑰:完整種植養護指南與疑難解答
玉女番茄種植技術完整指南:從選種到收成的實用技巧
樹葡萄盆栽會結果嗎?十年經驗園丁揭曉成功關鍵與養護秘訣
東京四月底櫻花終極指南:錯過早櫻也不怕的追櫻秘笈
羊角沙玫全攻略:種植養護與常見問題一次解答
鳳山伴手禮:經典老店與創意新選採購指南
刺芹種植全攻略:從種子到餐桌,新手也能成功的香草盆栽秘訣
立鶴花種植觀賞全攻略:台灣特色花卉深度解析與實用指南
嘉義平價住宿推薦:精選高CP值旅店與民宿完整指南

種草莓澆水全攻略:盆栽與地植的澆水頻率、時機與常見錯誤
粉紅火鶴花養護全攻略:從種植到開花的實用技巧
番石榴真的能降膽固醇嗎?營養師帶你破解迷思與正確吃法
珍珠草茶全攻略:功效、泡法、選購技巧與常見問題
台灣有龍宮果嗎?深入解析龍宮果在台灣的種植、購買與品嚐全攻略
芙蓉鎮美食地圖:在地人帶路,必吃小吃、隱藏餐廳與一日遊路線全攻略
如何種草莓:從零開始的完整指南與常見錯誤解析
金錢樹開花後照顧指南:意義、護理技巧與常見問題解答
大肚美食:在地人激推12間必吃小吃,從羊肉爐到古早味冰品全攻略
山竹品種全攻略:挑選技巧、品種比較與食用秘訣
開花肥終極指南:選對肥料讓你的植物花開不斷
光臘樹缺點全解析:種植前必知的五大問題與解決方案
桂花盆栽全攻略:從種植到養護的完整指南與常見問題解答

火鍋吃到飽:台北十大必吃店家深度剖析與吃回本秘訣
大岩桐葉子捲曲全攻略:原因診斷、解決步驟與預防技巧
藍花楹花期全攻略:最佳觀賞時間與地點推薦
孟宗竹全攻略:用途、種植與台灣景點深度解析
仙客來種子怎麼種?台灣播種時機、發芽技巧與品種選擇全攻略
發表留言